Kost und Logis Abzug 2026: Was dein Betrieb abziehen darf
Kurz gesagt
Dein Betrieb darf für Zimmer und Essen abziehen, was ihr schriftlich vereinbart habt. Fehlt eine schriftliche Abmachung, gelten die Mindestansätze der Steuerverwaltung: 33 Franken pro Tag für Zimmer und volle Verpflegung, also 990 Franken für einen Monat zu 30 Tagen. Und das nur für das, was du wirklich beziehst. Teilst du das Zimmer, muss der Abzug in der Regel tiefer sein.
Die Zahlen findest du auf vielen Seiten. Was dort meist fehlt, ist der Rest: warum ein Abzug ohne Unterschrift kleiner ausfallen kann, was in den Ferien passiert, wie die Lohnabrechnung aussehen muss und warum ein Gratiszimmer am Ende teuer werden kann. Zwei Gerichtsfälle aus der Branche zeigen, wo es in der Praxis hakt. Wir fangen bei den Zahlen an.
Wie viel darf der Arbeitgeber für Kost und Logis abziehen?
Ohne andere schriftliche Abmachung genau so viel, wie die AHV für Kost und Logis anrechnet. Die Ansätze stehen in Art. 11 der AHV-Verordnung und gelten seit dem 1. Januar 2007 unverändert. Die Eidgenössische Steuerverwaltung verwendet dieselben Beträge in ihrem Merkblatt N2/2007, und auf diese Mindestansätze verweist der Gesamtarbeitsvertrag des Gastgewerbes, der L-GAV.
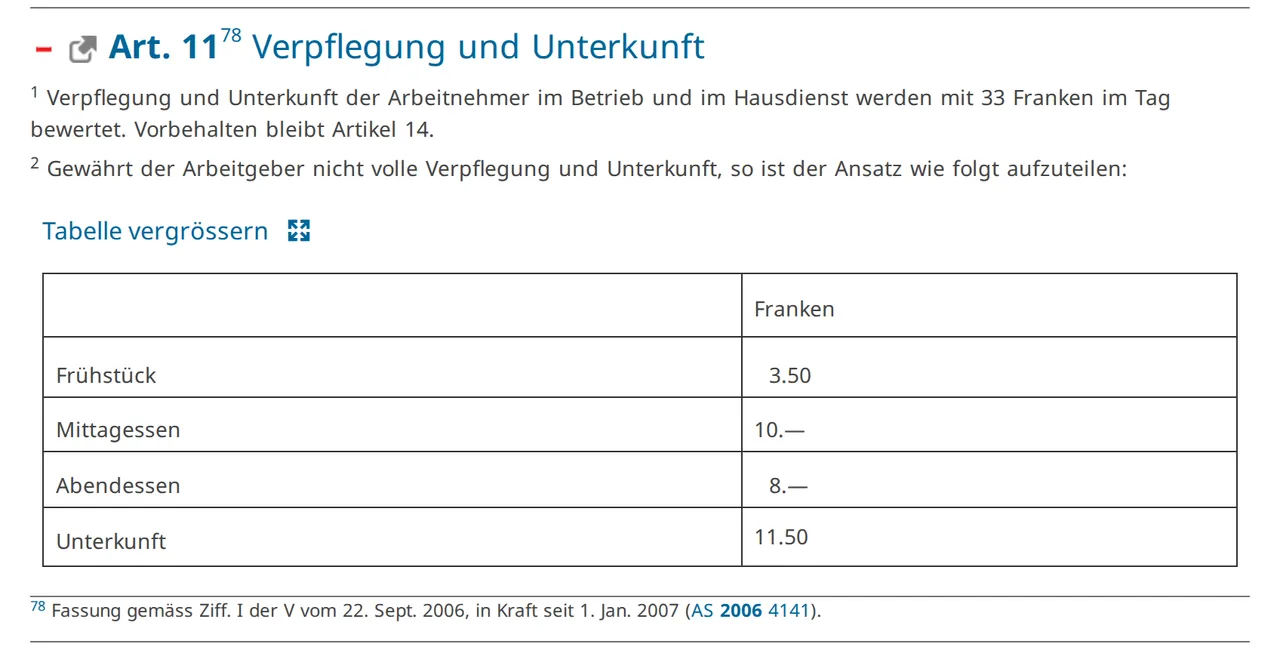
Pro Tag sind das 3.50 Franken für das Frühstück, 10 Franken für das Mittagessen, 8 Franken für das Abendessen und 11.50 Franken für das Zimmer. Für ganze Monate rechnet die AHV mit 30 Tagen. Ein Zimmer allein kostet dich so 345 Franken im Monat, volle Verpflegung ohne Zimmer 645 Franken, beides zusammen 990 Franken.
Was das für deinen Lohn bedeutet, zeigt der Vergleich mit dem tiefsten Mindestlohn des L-GAV. Wer ohne Berufslehre in Stufe Ia arbeitet, verdient 2026 mindestens 3’713 Franken brutto im Monat (Art. 10 L-GAV). Volle Pension frisst davon gut ein Viertel. Wie sich die Stufen zusammensetzen, haben wir im Beitrag zu den L-GAV-Mindestlöhnen erklärt.
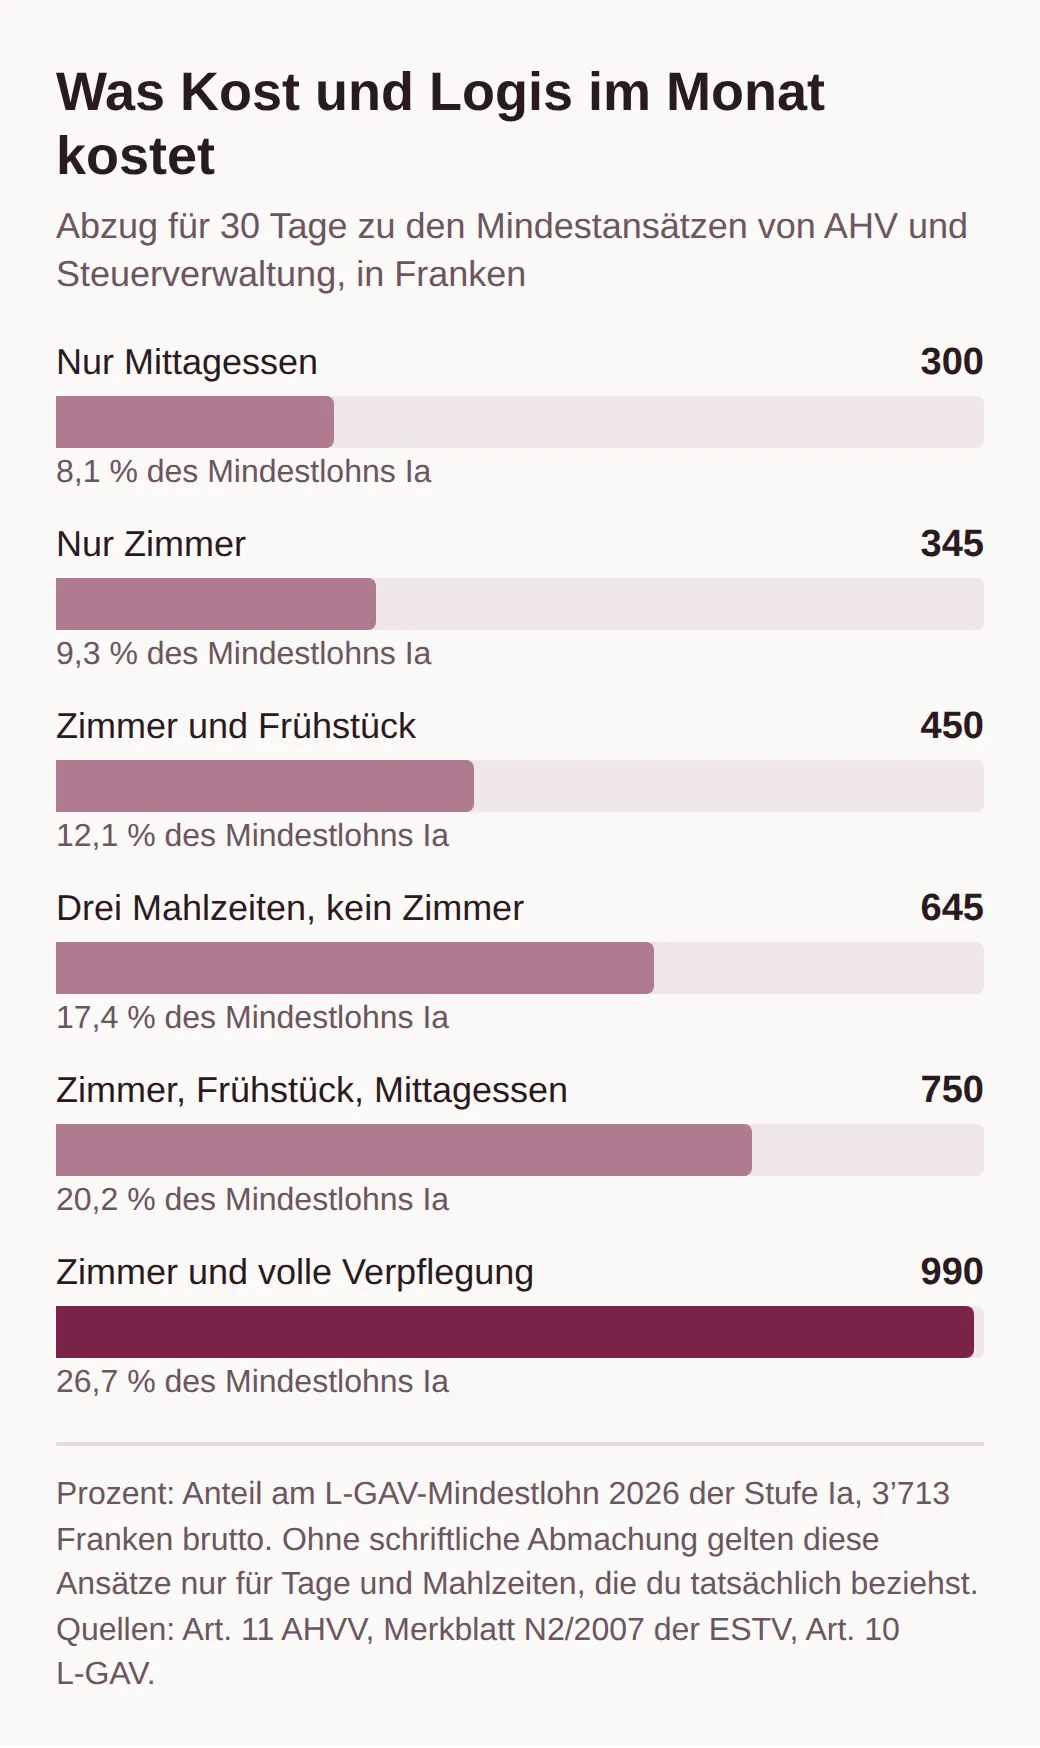
Wichtig ist das Wort «Mindestansätze». Es heisst nicht, dass dein Betrieb höchstens so viel verlangen darf. Es heisst, dass die AHV mindestens so viel als Lohn rechnet. Wie viel du tatsächlich zahlst, hängt deshalb an einer einzigen Frage: Hast du etwas unterschrieben?
Ohne Unterschrift gelten die Mindestansätze
Der L-GAV regelt Kost und Logis in drei Sätzen. Der erste lautet: «Liegt über Unterkunft und Verpflegung keine schriftliche Vereinbarung vor, gelten die Mindestansätze der eidgenössischen Steuerverwaltung für tatsächlich bezogene Leistungen» (Art. 29 L-GAV). Eine mündliche Abmachung zählt nicht. Der Vertrag verlangt die Schriftform hier ausdrücklich als Bedingung für die Gültigkeit, so wie bei einer längeren Probezeit oder einem kündbaren befristeten Vertrag (Art. 4 L-GAV).
Mit einer schriftlichen Abmachung ist mehr möglich. Auf ihrer Seite mit Fragen und Antworten schreibt die Kontrollstelle für den L-GAV: «Es können auch andere Abzüge vereinbart werden.» Das gilt in beide Richtungen. Ein Hotel darf dir das Zimmer billiger geben als 11.50 Franken pro Tag. Es darf auch mehr verlangen, eine Obergrenze nennt der L-GAV nicht. Die Kontrollstelle empfiehlt, für Zimmer und Essen einen eigenen schriftlichen Vertrag neben dem Arbeitsvertrag abzuschliessen.
Verlangt ein Betrieb deutlich mehr als 345 Franken für ein Zimmer, lohnt sich ein Blick auf den Grundsatz der Steuerverwaltung. Sie bewertet Kost und Logis mit dem Betrag, den du «anderswo unter gleichen Verhältnissen» hättest bezahlen müssen, also mit dem Marktwert. Ein Zimmer unter dem Dach mit Etagendusche ist nicht so viel wert wie ein Studio im Dorf. Den Vergleich mit dem Wohnungsmarkt im Ort machst du deshalb am besten vor der Unterschrift.
Eine Abmachung kann auch den Fall regeln, in dem du gar nicht da bist. Fehlt sie, gilt dafür eine klare Regel.
Ferien, Krankheit, freie Tage: Wann der Abzug sinkt
Ohne schriftliche Abmachung zahlst du nur für das, was du tatsächlich beziehst. Beim Essen ist die Kontrollstelle deutlich: Im Kommentar zu Art. 29 hält sie fest, dass grundsätzlich nur die tatsächlich eingenommenen Mahlzeiten verrechnet werden, auch bei pauschalen Abzügen. In den Ferien, bei Krankheit und nach einem Unfall sinkt deshalb auch eine Essenspauschale. Ausnahmen gibt es nur mit einer schriftlichen Vereinbarung, die auch für dich nachvollziehbar ist. Fehlt sie, darf der Betrieb laut Kontrollstelle an diesen Tagen gar keinen Abzug für das Essen machen.
Ein Beispiel: Du hast Zimmer und volle Verpflegung und nimmst im Monat zehn Tage Ferien, die du zu Hause verbringst. Für das Essen fallen dann zehn Tage zu 21.50 Franken weg, und der Abzug sinkt von 990 auf 775 Franken. Für das Zimmer sagen weder der Vertrag noch die Kontrollstelle ausdrücklich etwas. Ob du es in den Ferien behältst und dafür weiter zahlst, ist genau die Art von Frage, die in die schriftliche Abmachung gehört.
Pauschalen an sich sind erlaubt. Das zeigt ein Fall vor dem Sozialversicherungsgericht Basel-Stadt aus dem Jahr 2017 (AL.2017.20). Ein Stellensuchender wollte den Vertrag für eine Stelle als Night Auditor in einem Hotel nur mit Änderungen unterschreiben, unter anderem wegen eines automatischen Verpflegungsabzugs, und der Betrieb zog das Angebot zurück. Das Reglement des Betriebs zog Angestellten mit 90 bis 100 Prozent Pensum 220 Franken im Monat für eine Hauptmahlzeit und Getränke ab. Das Gericht fand die Höhe L-GAV-konform und eher tief, verglichen mit den 300 Franken, die der Kommentar zum L-GAV für ein Mittagessen im Monat ansetzt. Weil das Reglement nichts zu Ferien und Krankheit sagte, galt dafür Art. 29: In diesen Zeiten muss die Pauschale sinken. Die Stelle war damit zumutbar, und die Arbeitslosenkasse durfte ihm 31 Taggelder streichen.
Ob die Rechnung stimmt, siehst du nur auf einem Papier. Dort zeigt sich auch, warum ein billiges Zimmer die Abrechnung komplizierter macht.
Was auf der Lohnabrechnung stehen muss
Kost und Logis gehören als eigene Zeile auf die Abrechnung, nach dem Bruttolohn. Der Kommentar zum L-GAV empfiehlt dringend, Bruttolöhne zu vereinbaren und Zimmer und Essen davon abzuziehen. Erlaubt ist dieser Abzug ausdrücklich, «Mietzins und Verpflegungskosten» stehen auf der abschliessenden Liste der zulässigen Lohnabzüge (Art. 13 L-GAV). Eine übersichtliche Lohnabrechnung musst du jeden Monat bekommen (Art. 14 L-GAV).
Für die AHV ist Kost und Logis Lohn, auch wenn du dafür zahlst. Sie zählt regelmässige Naturalleistungen wie Zimmer und Essen zum massgebenden Lohn. Ist ein Bruttolohn vereinbart und zieht der Betrieb mindestens die Ansätze ab, werden die Beiträge einfach vom Bruttolohn berechnet. Zieht er weniger ab, wird die Differenz zu den Ansätzen dazugerechnet und ist beitragspflichtig. So steht es in der Wegleitung über den massgebenden Lohn des Bundesamts für Sozialversicherungen, Randziffer 2076. Auf deine Abrechnung übertragen sieht das so aus:
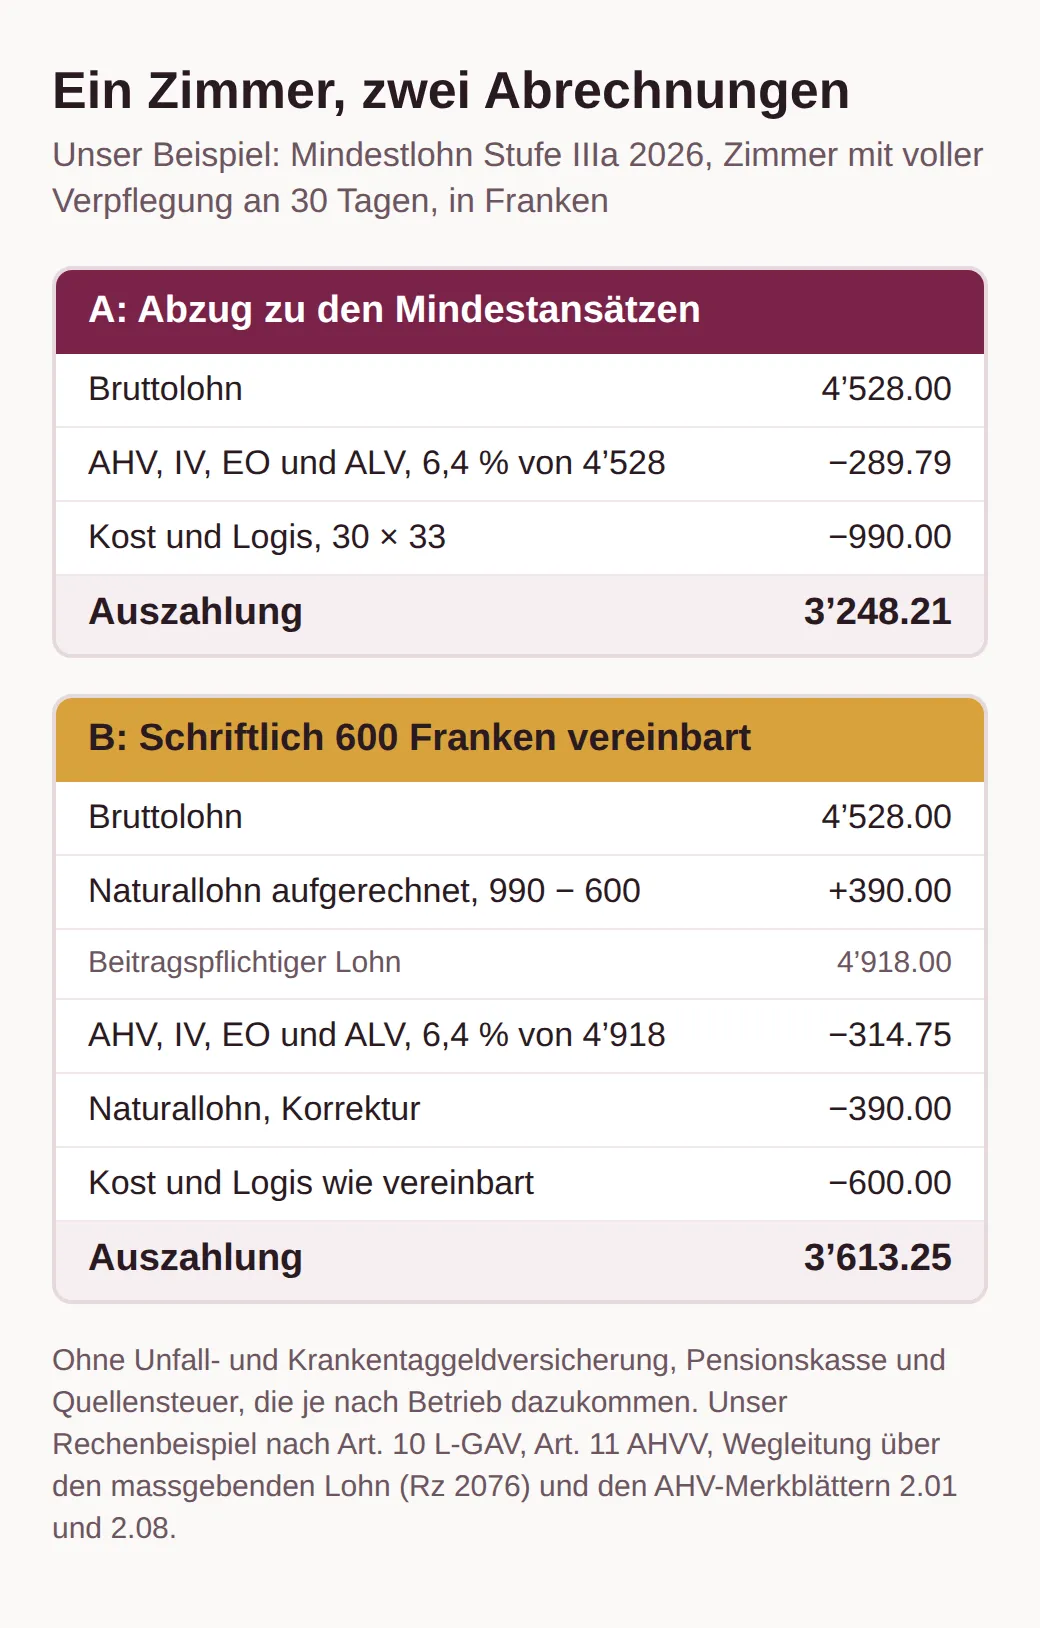
Im Fall B zahlst du für Zimmer und Essen 390 Franken weniger, aber knapp 25 Franken mehr an AHV, IV, EO und ALV. Für die 6,4 Prozent haben wir deinen Anteil an AHV, IV und EO von 5,3 Prozent und an der Arbeitslosenversicherung von 1,1 Prozent zusammengezählt (AHV-Merkblatt 2.08). Das ist so gewollt. Die Kontrollstelle schreibt im Kommentar zu Art. 13, auf solchen Naturallohnanteilen würden jeden Monat Sozialversicherungsbeiträge fällig. Dafür zählt der höhere Betrag auch bei deinen Leistungen. Der L-GAV nimmt den AHV-Bruttolohn als Grundlage für die Leistungen der Sozialversicherungen (Art. 8 L-GAV), und die Arbeitslosenversicherung rechnet mit dem AHV-Lohn (Art. 23 AVIG).
Am Jahresende taucht dasselbe im Lohnausweis auf. Zieht dir der Betrieb mindestens die Ansätze ab, bleibt Ziffer 2.1 «Verpflegung, Unterkunft» leer. Bekommst du Zimmer und Essen gratis oder billiger, steht dort der Wert, der dir zufliesst (Wegleitung zum Lohnausweis, Randziffer 20). Darfst du im Personalrestaurant verbilligt essen, kreuzt der Betrieb ausserdem das Feld G an. Am heikelsten ist der Fall, in dem auf der Abrechnung gar nichts steht.
Nichts abgezogen heisst nicht gratis
Ein Koch arbeitete von Oktober 1999 bis Juni 2002 als Alleinkoch in einem Gasthaus im Bezirk Prättigau/Davos. Er ass alle Mahlzeiten im Restaurant und wohnte in einer Zweizimmerwohnung, die die Wirtin für 500 Franken im Monat für ihn gemietet hatte. Auf keiner Lohnabrechnung stand ein Abzug für Kost und Logis. Nach dem Ende verlangte er 24’224 Franken für Überstunden, nicht bezogene Ruhe- und Feiertage, Ferien und den 13. Monatslohn. Die Wirtin stellte dem eine Gegenforderung entgegen: 24’957 Franken für Kost und Logis, berechnet zu den damaligen Ansätzen der Steuerverwaltung.
Das Kantonsgericht Graubünden gab ihr im März 2004 recht (Urteil ZF 03 55). Ein leeres Feld bei den Abzügen im Arbeitsvertrag bedeute nicht, dass Zimmer und Essen gratis seien, sondern nur, dass nichts vom Lohn abgezogen werde. Weil keine schriftliche Abmachung bestand, griff Art. 29 L-GAV mit den Mindestansätzen. Das Gericht rechnete die Forderungen gegeneinander auf, und der Koch ging leer aus.
Heute sieht die Kontrollstelle solche Fälle anders. In ihrem Kommentar zu Art. 13 L-GAV steht, dass Naturalleistungen, die der Betrieb nicht als Lohn abgerechnet hat, «im Nachhinein nicht mehr eingefordert oder mit anderen Ansprüchen des Mitarbeiters aus dem Arbeitsverhältnis verrechnet werden» können. Ob ein Gericht dem in deinem Fall folgt, kann niemand versprechen. Sicher ist eine zweite Grenze: Gegenforderungen darf der Betrieb mit deinem Lohn nur so weit verrechnen, als der Lohn pfändbar ist (Art. 323b OR). Was du zum Leben brauchst, bleibt dir also auch dann.
Die Lehre aus Davos ist einfach. Ein Gratiszimmer gehört schriftlich als Gratiszimmer in den Vertrag, sonst ist es keins. Und das Zimmer selbst verdient genauso viel Aufmerksamkeit wie sein Preis.
Das Personalzimmer: Was es sein muss und was es kosten darf
Der L-GAV schreibt für Personalzimmer weder eine Grösse noch eine Ausstattung vor. Was er regelt, ist der Preis. Teilst du das Zimmer, sind laut Art. 29 Ziffer 2 L-GAV «in der Regel entsprechend niedrigere Ansätze» zu verrechnen. Eine Zahl dafür nennt der Vertrag nicht. Bei zwei Betten im Zimmer liegt es nahe, dass nicht jede Person die vollen 11.50 Franken zahlt.
Hier laufen zwei Regeln auseinander. Die Steuerverwaltung schreibt in einer Fussnote ihres Merkblatts, eine allfällige Mehrfachbelegung des Zimmers sei im Pauschalansatz schon berücksichtigt. Für AHV und Steuern bleibt das geteilte Zimmer also 11.50 Franken pro Tag wert. Zieht dir der Betrieb, wie es der L-GAV verlangt, weniger ab, wird die Differenz wie im Fall B oben zum beitragspflichtigen Lohn gerechnet. Auf deiner Abrechnung ist das korrekt und kein Grund zur Sorge.
Anders liegt der Fall, wenn dir der Betrieb mehr als ein Zimmer gibt. Dann spricht die AHV von einer Wohnung, und statt der Pauschale gilt der ortsübliche Mietzins. Wohnst du mit deinem Arbeitgeber unter einem Dach und lebst in seiner Hausgemeinschaft, etwa in einem kleinen Familienbetrieb, hat er für «ausreichende Verpflegung und einwandfreie Unterkunft» zu sorgen (Art. 328a OR). Was einwandfrei heisst, sagt das Gesetz nicht.
Weil die Regeln so wenig festlegen, lohnt es sich, das Zimmer vor der Unterschrift genau zu klären:
- Einzelzimmer oder geteilt, und mit wie vielen Personen
- eigenes Bad oder Dusche und WC auf dem Gang
- Schloss an der Tür und ein abschliessbarer Schrank
- Heizung, Fenster, Internet und Zugang zu einer Küche
- wer putzt, wer die Bettwäsche wäscht und was das kostet
- ob Besuch erlaubt ist und ob ein Depot verlangt wird
Stimmt etwas davon nicht mit dem überein, was dir versprochen wurde, sprich es früh an und halte es schriftlich fest. Das gilt erst recht am Ende des Vertrags.
Mit dem Vertrag endet auch das Zimmer
Der dritte Satz von Art. 29 ist kurz: «Ohne andere Abrede endet das Pensionsverhältnis mit dem Ablauf des Arbeitsverhältnisses.» Am letzten Arbeitstag verlierst du also nicht nur die Stelle, sondern auch das Bett. Wer nach der Saison noch ein paar Tage bleiben will, sollte das vorher vereinbaren, samt Preis pro Nacht.
Am Ende kommt die Schlussabrechnung. Laut Art. 14 L-GAV musst du am letzten Tag des Arbeitsverhältnisses alle Lohnguthaben, die Abrechnung und das Zeugnis bekommen. Prüf darauf, ob an Ferien- und Krankheitstagen wirklich kein Essen verrechnet wurde. Was du sonst noch für das Saisonende wissen musst, von der Kündigung bis zur Arbeitslosenkasse, steht in unserem Beitrag zur Wintersaison.
Was du vor der Unterschrift klären solltest
Bitte darum, dass Zimmer und Essen schriftlich geregelt werden, mit Preis pro Tag oder Monat und einer Regel für Ferien und Krankheit. Ein kurzer Zusatz zum Vertrag reicht, etwa so:
Unterkunft: Einzelzimmer im Personalhaus, Fr. 11.50 pro Tag. Verpflegung: Frühstück Fr. 3.50, Mittagessen Fr. 10.00, Abendessen Fr. 8.00, nur für bezogene Mahlzeiten. Während Ferien, Krankheit und Unfall wird nur das Zimmer verrechnet. Das Zimmer steht bis drei Tage nach Ende des Arbeitsverhältnisses zur Verfügung, zum gleichen Preis.
Stimmt eine Abrechnung nicht, frag zuerst im Betrieb nach und bitte um die Aufstellung der Tage und Mahlzeiten. Hilft das nicht, berät dich die Kontrollstelle für den L-GAV in Basel am Telefon unter 061 227 95 55, von Montag bis Freitag. Auch die Gewerkschaften Hotel & Gastro Union, Unia und Syna beraten ihre Mitglieder. Wie das Trinkgeld auf derselben Abrechnung behandelt wird, liest du im Beitrag Trinkgeld in der Schweiz.
Bei Saisonstellen gehört die Frage nach dem Zimmer in jedes Gespräch, etwa im Wallis.
Im Tessin gilt derselbe L-GAV. Frag auch dort bei jeder Stelle, ob ein Zimmer dabei ist und was es kostet.
Häufige Fragen
- Muss ich im Betrieb wohnen und essen?
- Nein, ausser du hast es so vereinbart. Das Kantonsgericht Graubünden hielt 2004 fest, dass es grundsätzlich jedem Angestellten freisteht, selbst eine Wohnung zu mieten und sich ausserhalb des Betriebs zu verpflegen. Ohne schriftliche Abmachung zahlst du ohnehin nur für die Mahlzeiten und Nächte, die du tatsächlich beziehst.
- Was gilt, wenn mir der Betrieb eine ganze Wohnung stellt?
- Dann gilt die Pauschale von 11.50 Franken pro Tag nicht mehr. Sobald dir mehr als ein Zimmer zur Verfügung steht, spricht die AHV von einer Wohnung, und die Steuerverwaltung bewertet sie mit dem ortsüblichen Mietzins. Bekommst du sie günstiger, ist die Differenz zur ortsüblichen Miete Lohn und gehört in den Lohnausweis.
- Kann ich das Personalessen in der Steuererklärung abziehen?
- Teilweise. Musst du wegen eines weiten Arbeitswegs, einer kurzen Pause oder wegen Schichtarbeit auswärts essen und kannst du im Betrieb essen, erlaubt die Berufskostenverordnung bei der direkten Bundessteuer den halben Abzug, 7.50 Franken pro Tag und höchstens 1’600 Franken im Jahr. Verrechnet dir der Betrieb das Essen unter den offiziellen Ansätzen, gibt es keinen Abzug. Die Kantone regeln ihre eigenen Steuern selbst.
- Zählen Kost und Logis bei Arbeitslosigkeit und Krankheit mit?
- Ja, weil sie Teil deines AHV-Lohns sind. Der L-GAV nimmt den AHV-Bruttolohn als Grundlage für die Leistungen der Sozialversicherungen, und die Arbeitslosenversicherung rechnet ebenfalls mit dem AHV-Lohn. Ein Lohn, der Kost und Logis korrekt enthält, ist also besser versichert als ein kleiner Barlohn mit Gratiszimmer, das nirgends erfasst ist.
Weitere Beiträge
Alle Beiträge
Probearbeiten in der Gastronomie: Lohn, Unfall und Dauer
Probearbeiten in der Gastro: Wer am Probetag mitarbeitet, hat Anspruch auf Lohn nach L-GAV und ist über den Betrieb unfallversichert. Was du vorher abmachst.
Kündigungsfrist Gastronomie 2026: Die Regeln nach L-GAV
Kündigungsfrist im Gastgewerbe: 3 Tage in der Probezeit, dann 1 Monat, ab dem 6. Jahr 2 Monate, immer aufs Monatsende. Mit Musterbrief und Sperrfristen.
Quereinsteiger Gastronomie 2026: So kommst du in den Service
Ohne Erfahrung in den Service: Mindestlohn 2026, Progresso gratis über den L-GAV, was Betriebe erwarten und wie du dich als Quereinsteiger bewirbst.