Trinkgeld Schweiz 2026: Wem es in der Gastro gehört
Kurz gesagt
Trinkgeld gehört in der Schweiz dem Personal, nicht dem Betrieb. Weil der Service seit 1974 im Preis steckt, ist jeder Franken obendrauf ein Geschenk des Gastes an dich und dein Team. Dein Chef darf festlegen, wie ihr es teilt. Behalten oder mit deinem Lohn verrechnen darf er es nicht, auch nicht, wenn es per Karte kommt.
In der Praxis klappt das nicht überall. Gäste geben in der Schweiz rund eine Milliarde Franken Trinkgeld im Jahr, schreibt die ZHAW zu einer Untersuchung im Auftrag der Bank Cler. Fast die Hälfte der befragten Gastro-Mitarbeitenden hat dort angegeben, schon erlebt zu haben, dass Trinkgeld unvollständig oder gar nicht ausbezahlt wurde. Wir zeigen, worauf du dich berufen kannst, und klären die Frage, die viele erst stellen, wenn es zu spät ist: Zählt Trinkgeld für AHV, Steuern und Rente?
Warum das Trinkgeld dem Personal gehört
Weil es ein Geschenk ist und kein Lohn. Ein eigenes Gesetz zum Trinkgeld gibt es nicht, das Obligationenrecht erwähnt es nicht einmal. Die Antwort ergibt sich aus der Geschichte der Branche. Bis in die 1970er-Jahre bezahlten Gäste die Bedienung separat, als Zuschlag auf den Preis. Dieses Bedienungsgeld war tatsächlich Lohn. Seit «Service inbegriffen» gilt, ist alles, was ein Gast zusätzlich gibt, freiwillig.
Das Bundesgericht hat das 2019 in einem Steuerfall festgehalten: Seit der Service inbegriffen ist, bildet das Trinkgeld «eine freiwillige Leistung des Gastes und hat somit eher Schenkungscharakter». Es in das Lohnsystem einzurechnen, sei «arbeitsrechtlich unzulässig» (Urteil 2C_703/2017, Erwägung 3.2.3). Der Gast beschenkt also das Personal, nicht den Wirt.
Ein Gesetzesartikel scheint auf den ersten Blick dagegen zu sprechen: Art. 321b OR. Danach musst du deinem Arbeitgeber alles herausgeben, was du bei der Arbeit «für diesen» von Dritten erhältst, etwa Geld. Für den Arbeitgeber ist das Trinkgeld aber gerade nicht bestimmt, denn den Service hat der Gast mit dem Preis schon bezahlt. So lesen wir die Rechtslage, und die Mehrwertsteuer zieht dieselbe Linie. Der Bundesrat schrieb 2018 in seiner Antwort auf das Postulat 18.3790, Mehrwertsteuer sei auf Trinkgeld geschuldet, wenn es dem Arbeitgeber zukommt, nicht aber, wenn es direkt an das Personal geht. Bleibt das Trinkgeld beim Chef, gilt es für die Steuer als sein Umsatz.
Was das im Alltag heisst, steht im Gesamtarbeitsvertrag der Branche.
Was der L-GAV zum Trinkgeld sagt
Der Landes-Gesamtarbeitsvertrag des Gastgewerbes, kurz L-GAV, braucht dafür einen Satz: «Der Einbezug freiwilliger Kundenleistungen (z. B. Trinkgelder) ins Lohnsystem ist unzulässig.» So steht es in Art. 9 Ziffer 3. Der Bundesrat hat den Vertrag allgemeinverbindlich erklärt, zuletzt im Februar 2026 verlängert bis 2027. Er gilt damit, von wenigen Ausnahmen abgesehen, für jeden Betrieb, der Gäste beherbergt oder Speisen und Getränke zum Konsum vor Ort verkauft, auch für Teilzeitangestellte und Aushilfen (Art. 1), ob der Betrieb einem Verband angehört oder nicht.
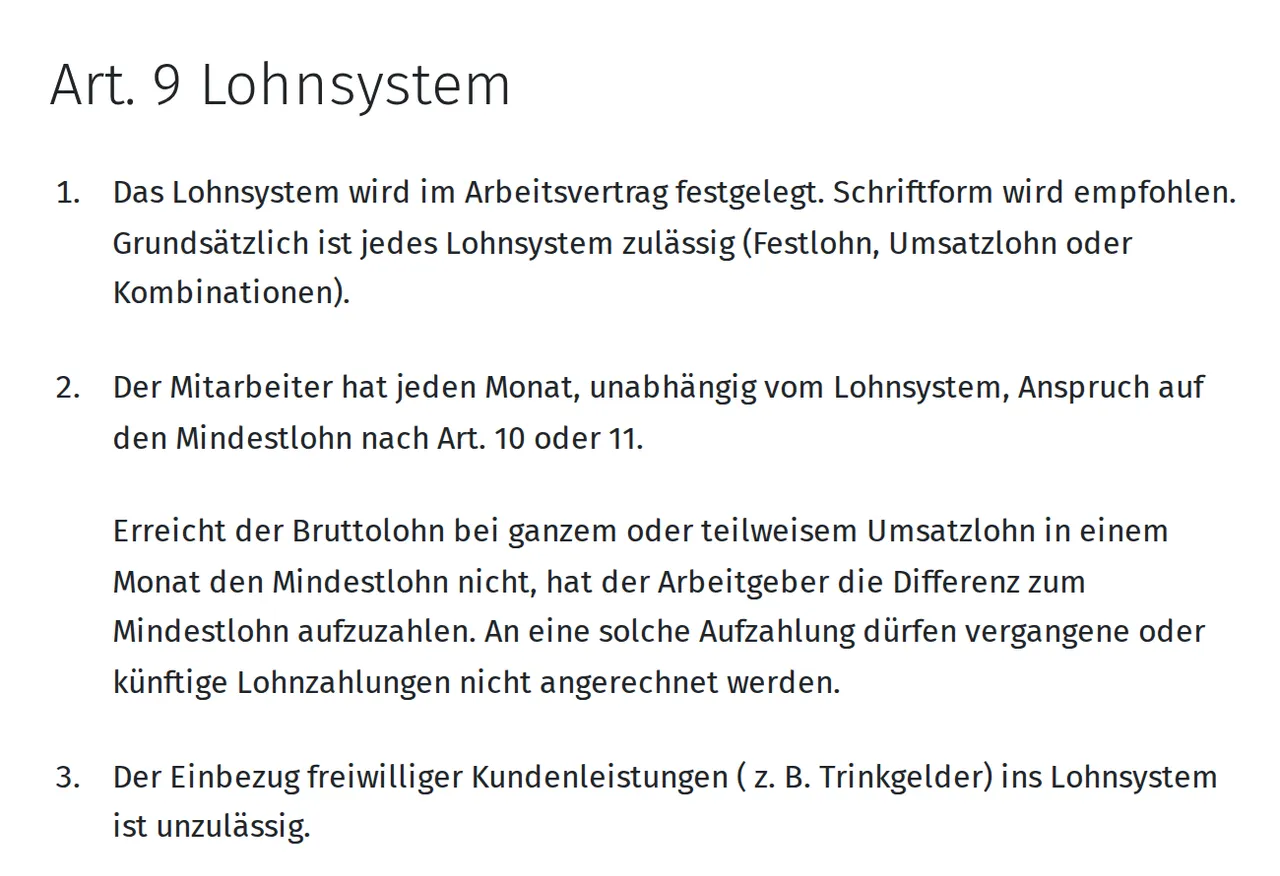
Konkret heisst das: Dein Lohn muss ohne Trinkgeld stimmen. Dein Arbeitgeber darf nicht argumentieren, mit dem Trinkgeld kämst du auf den Mindestlohn. Er darf dir keinen tieferen Fixlohn zahlen, weil an deinem Posten viel Trinkgeld anfällt, und er darf das Trinkgeld nicht in einen Umsatzlohn einrechnen. Auf ihrer Seite mit Fragen und Antworten beantwortet die Kontrollstelle des L-GAV die Frage «Darf das Trinkgeld als Lohnbestandteil gerechnet werden?» mit einem Wort: «Nein».
Die Regel ist alt. Schon 2007 zitierte das Bundesgericht denselben Satz aus der Fassung von 1998, in einem Fall, der die Kehrseite zeigt. Dazu weiter unten mehr. Zuerst zur Frage, die im Betrieb am meisten Streit auslöst.
Darf der Chef das Trinkgeld aufteilen?
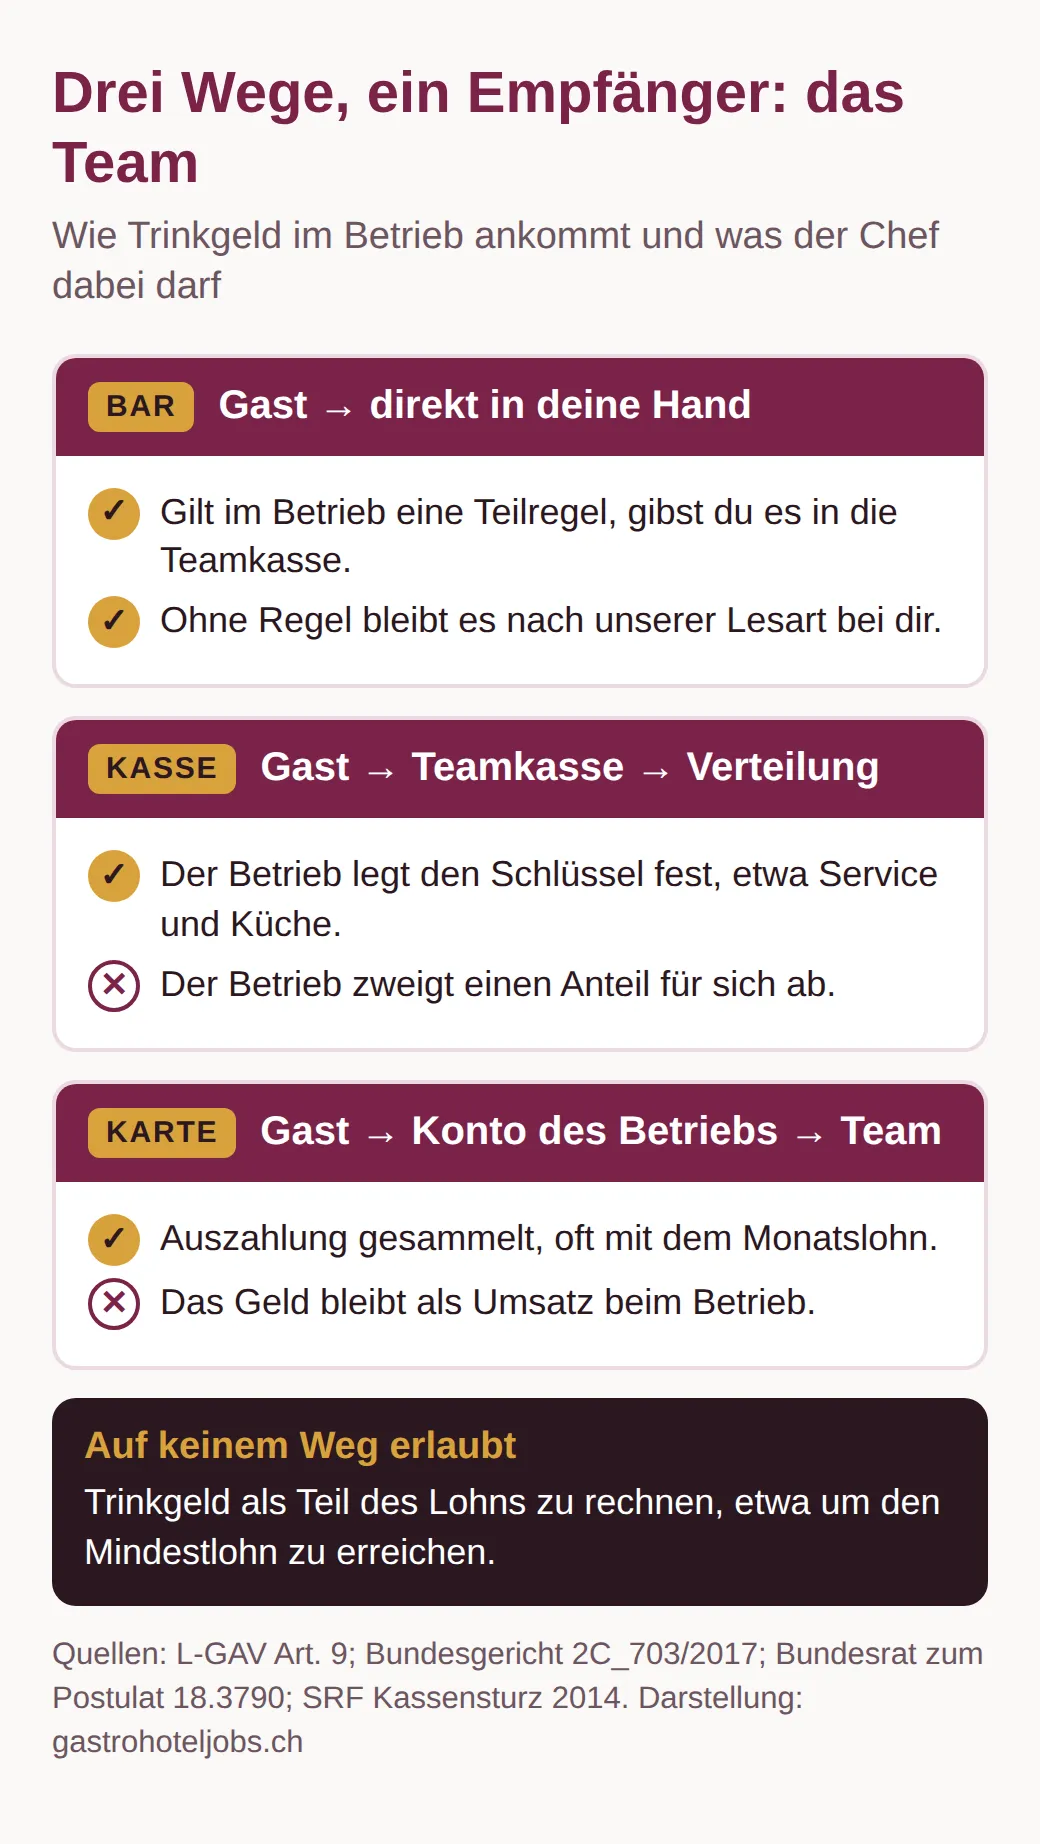
Ja. Ein Betrieb darf festlegen, dass Trinkgeld in eine gemeinsame Kasse geht und nach einem Schlüssel verteilt wird, etwa zwischen Service und Küche. Die Grundlage ist nach unserer Lesart sein Recht, allgemeine Anordnungen über die Arbeit im Betrieb zu erlassen (Art. 321d OR). SRF Kassensturz berichtete, das Bundesgericht habe eine Regel geschützt, nach der das Trinkgeld allen Angestellten zugutekommt (Beitrag von 2014). Ein Aktenzeichen nennt der Beitrag nicht. Die Angestellten müssen laut SRF in die Regel einbezogen werden. Und die Grenze bleibt dieselbe: Das Geld muss beim Personal ankommen.
Gilt eine solche Regel, gehört auch das Bargeld, das dir ein Gast in die Hand drückt, in die Teamkasse. Wer es trotzdem einsteckt, verletzt laut SRF seine Treuepflicht und riskiert eine Verwarnung oder die Kündigung. Gibt es keine Regel, gibt es auch niemanden, an den du es abgeben müsstest. Das Geschenk bleibt dann bei der Person, der es der Gast gegeben hat. So lesen wir den Geschenkcharakter, den das Bundesgericht beschreibt, ein Urteil genau zu dieser Frage kennen wir nicht.
Geteilt wird fast überall. In der ZHAW-Befragung gaben die Mitarbeitenden an, dass in 95 Prozent der Betriebe auch die Küche oder andere Bereiche einen Anteil bekommen. Mehr als die Hälfte der Betriebe teilt nach festen Prozenten, und im Schnitt bleiben 75 Prozent oder mehr beim Service.
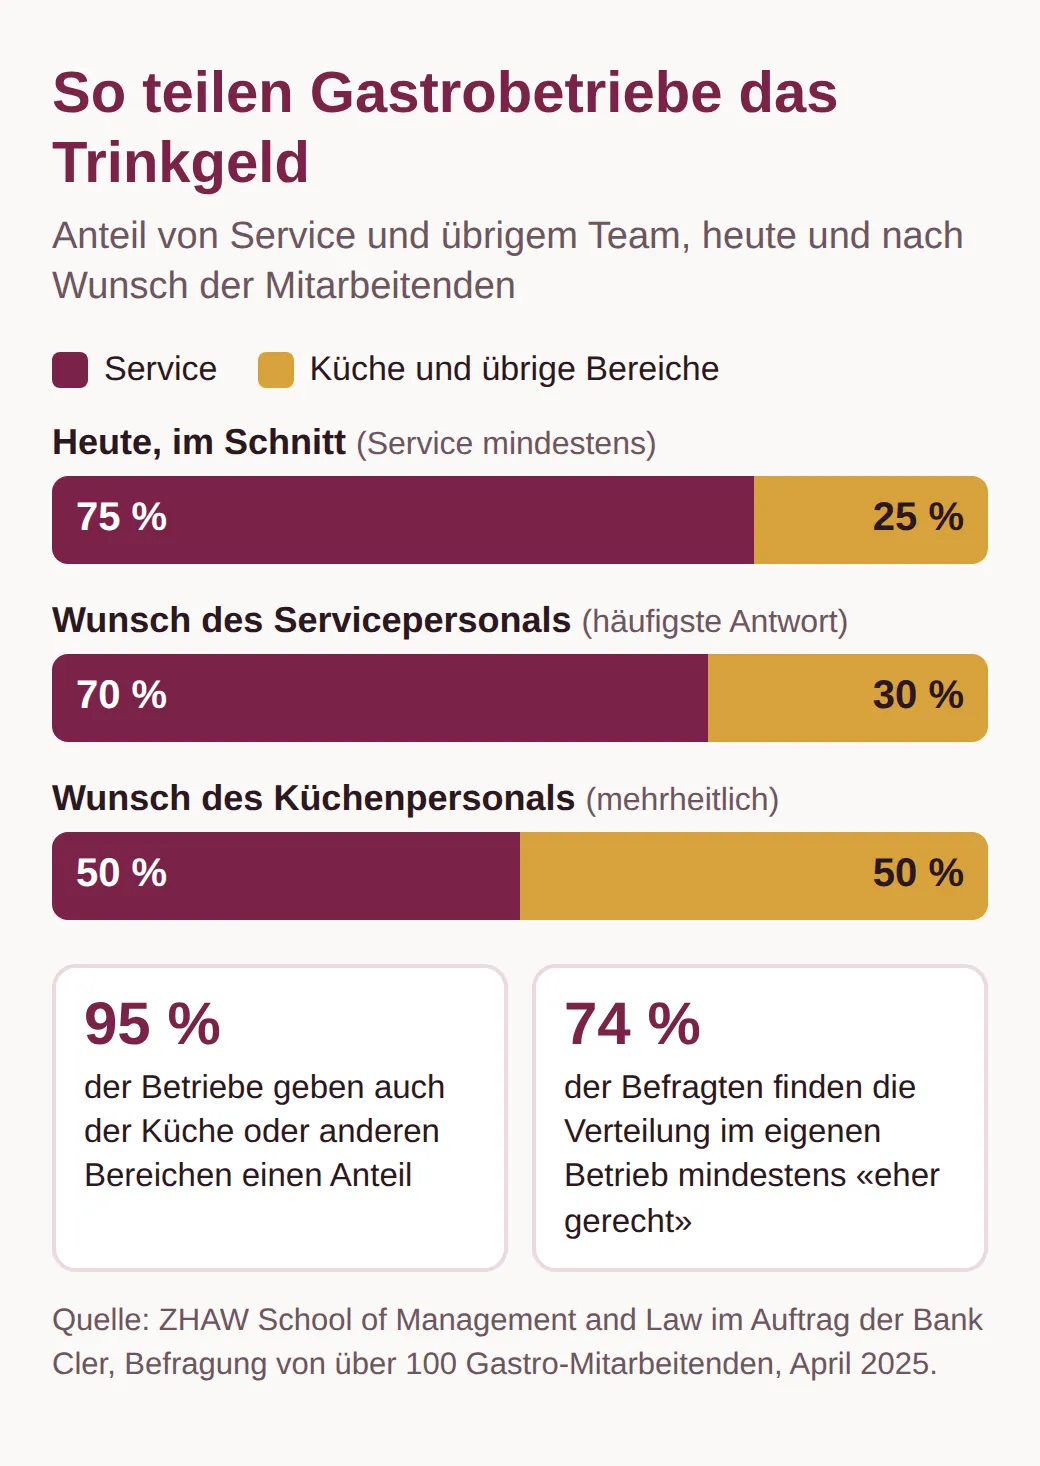
Über den richtigen Schlüssel sind sich Service und Küche nicht einig. Das Küchenpersonal findet mehrheitlich eine Teilung 50 zu 50 fair, beim Service kommt 70 zu 30 am besten an. Der Service würde damit eher etwas mehr abgeben, als er heute im Schnitt tut. Auch die Gäste sind gespalten: 90 Prozent wollen mit dem Trinkgeld die Person belohnen, die sie bedient hat, aber nur 40 Prozent möchten, dass diese Person alles bekommt. Dass der Betrieb oder die Besitzerin mitverdient, wünscht sich laut der Befragung kaum jemand.
Welcher Schlüssel gilt, entscheidet am Ende der Betrieb. Wichtig ist, dass du ihn kennst. Die ZHAW empfiehlt, die Regel schriftlich festzuhalten, im Arbeitsvertrag oder im Betriebsreglement. Was der Betrieb mit dem Geld dagegen nicht tun darf, ist schnell gesagt.
Darf der Arbeitgeber Trinkgeld behalten?
Nein, auch nicht einen Teil davon. Verwalten darf er die Teamkasse, behalten darf er nichts. Das gilt für jede Form, in der Trinkgeld still zu Geld des Betriebs wird: wenn es Löhne bezahlt, den Mindestlohn auffüllt, einen «Hausanteil» abzweigt oder ein Loch in der Kasse stopft. Für das Kassenmanko hat SRF Kassensturz das ausdrücklich so beantwortet: Der Chef darf einen Fehlbetrag nicht aus der Trinkgeldkasse decken, weil dieses Geld den Angestellten gehört. Für ein Manko haftest du laut demselben Beitrag nur, wenn du fahrlässig gehandelt hast, und dann persönlich, nicht das ganze Team über seine Trinkgeldkasse.
Wie der Betrieb die Kasse verwaltet, ist seine Sache. Dass er es nachvollziehbar tut, darfst du erwarten. Am deutlichsten wird das beim Trinkgeld, das gar nie bar über den Tresen geht.
Trinkgeld per Karte: Wem gehört das Geld auf dem Konto?
Dem Personal, genau wie Bargeld. Technisch landet ein Kartentrinkgeld zuerst auf dem Konto des Betriebs, zusammen mit dem Rechnungsbetrag. Rechtlich ändert das nichts: Der Gast wollte das Personal beschenken, also muss der Betrieb das Geld weitergeben. Ausbezahlt wird Trinkgeld laut der ZHAW-Befragung meist monatlich, mit der Lohnabrechnung.
Für dich hat die Karte einen Vorteil. Der Bundesrat hielt 2018 fest, dass elektronisch bezahltes Trinkgeld «genauer zugeordnet, einfacher belegt und besser beziffert» werden kann. Du darfst also fragen, wie viel Kartentrinkgeld in einem Monat eingegangen ist und wie es verteilt wurde. Eine schriftliche Lohnabrechnung muss dir dein Arbeitgeber ohnehin geben (Art. 323b OR). Läuft das Trinkgeld darüber, achte darauf, dass es als eigene Zeile erscheint und nicht im Lohn verschwindet.
Ob der Betrieb die Kartengebühr anteilig vom Trinkgeld abziehen darf, regeln weder das Gesetz noch der L-GAV, und ein Urteil dazu haben wir nicht gefunden. Zieht dein Betrieb etwas ab, gehört das in die schriftliche Regel, damit du es nachrechnen kannst. Sichtbar auf der Abrechnung wirft das Trinkgeld allerdings eine neue Frage auf: Ist es dann Lohn?
Zählt Trinkgeld als Lohn für AHV und Steuern?
Meistens nicht, aber nicht immer. Das AHV-Gesetz zählt Trinkgeld nur zum Lohn, «soweit diese einen wesentlichen Bestandteil des Arbeitsentgeltes darstellen» (Art. 5 Abs. 2 AHVG). Für das Gastgewerbe macht die Wegleitung des Bundesamts für Sozialversicherungen (Randziffer 2044 ff.) die Sache noch enger: Weil die Branche das Trinkgeld offiziell abgeschafft hat, darf die Ausgleichskasse davon ausgehen, dass es nur in unbedeutendem Ausmass anfällt. «Offensichtliche Abweichungen bleiben vorbehalten.» In Betrieben, die nicht Mitglied des Branchenverbands sind, schätzt die Ausgleichskasse das Trinkgeld im Einzelfall.
Was «wesentlich» heisst, sagt das Gesetz nicht. Der Berner Regierungsrat schrieb 2024 in einer Antwort an den Grossen Rat, in der Gastro-Praxis gälten Beträge ab zehn Prozent des Lohns als wesentlich, und stützte sich dabei auf eine Auskunft des Bundesamts, die eine Fachzeitschrift wiedergab. Bei einem Monatslohn von 4’500 Franken wären das 450 Franken Trinkgeld im Monat. Der Bundesrat beschrieb die Praxis im November 2024 in seiner Antwort auf die Motion 24.4202 so: Beiträge auf Trinkgeld werden nur ausnahmsweise erhoben, nämlich wenn es in der Buchhaltung des Arbeitgebers erfasst ist und offensichtlich einen wesentlichen Teil des Lohns ausmacht. Nach dem Bundesgericht muss Trinkgeld zudem überprüfbar sein, um als Lohn zu zählen.
Bei den Steuern ist der Ausgangspunkt strenger. Das Bundesgesetz über die direkte Bundessteuer nennt Trinkgelder ausdrücklich als steuerbares Einkommen. Im Alltag folgt die Praxis aber der AHV, so der Bundesrat. Die Wegleitung zum Lohnausweis verlangt Trinkgeld unter Ziffer 7 nur dann, wenn es einen wesentlichen Teil des Lohns ausmacht. Was danach in deiner Steuererklärung passiert, hängt vom Kanton ab:
| Wo | Was gilt |
|---|---|
| AHV, IV, EO | Lohn nur, wenn Trinkgeld ein wesentlicher Teil davon ist |
| Lohnausweis | angeben nur, wenn wesentlich (Ziffer 7) |
| Kanton Bern | besteuert, was im Lohnausweis steht oder deklariert ist, keine Pauschale |
| Kanton Solothurn | steuerbar «unabhängig von deren Höhe» |
| Quellensteuer | Trinkgeld in der Regel nach den AHV-Ansätzen bewertet |
Kantonale Steuerämter rechnen laut Bundesrat (2018) oft einen moderaten, branchenüblichen Pauschalbetrag auf, wenn das Trinkgeld nicht belegt ist. Bern verzichtet ausdrücklich darauf. Die Haltung von Solothurn steht im Steuerbuch des Kantons in der Fassung vom Juni 2026. Wer an der Quelle besteuert wird, etwa mit einer B-Bewilligung, sollte Art. 84 Abs. 3 DBG kennen: Dort wird Trinkgeld in der Regel nach den AHV-Ansätzen bewertet, und nach Art. 88 DBG muss der Arbeitgeber die Steuer darauf bei dir einfordern. Das klingt nach einem Grund, Trinkgeld möglichst unsichtbar zu halten. Ein Fall vor Bundesgericht zeigt, warum das ein Fehler sein kann.
Was dir fehlt, wenn Trinkgeld nirgends auftaucht
Eine Servicefachangestellte arbeitete ab 1986 im selben Restaurant. Im April 2000 wurde sie krank und blieb danach voll arbeitsunfähig, die IV sprach ihr eine ganze Rente zu. Mit der Pensionskasse ihres Arbeitgebers stritt sie darüber, wie viel sie ohne Krankheit verdient hätte. Die Frau argumentierte, zum Vertragslohn seien im Schnitt mindestens 1’100 Franken Trinkgeld im Monat gekommen, in ihrer Klage sprach sie von bis zu 1’500 Franken.
Das Bundesgericht wies das im Januar 2007 ab (Urteil B 83/06, Erwägung 7). Die Beträge seien weder belegt, noch sei ersichtlich, wie sie sich belegen liessen. Das Gericht verwies auf die Wegleitung zur AHV, auf das Verbot im L-GAV und auf einen Grundsatz: Es gehe nicht an, dass erhebliche Einkünfte bei den Beiträgen nicht erfasst werden, im Schadenfall dann aber gegenüber der Unfallversicherung oder der Pensionskasse geltend gemacht werden.
Die Lektion gilt über die Pensionskasse hinaus. Die Arbeitslosenversicherung rechnet mit dem AHV-Lohn (Art. 23 AVIG), die Unfallversicherung grundsätzlich auch. Trinkgeld, das nie abgerechnet wurde, zählt also weder beim Taggeld noch bei der Rente. Wer viel Trinkgeld bekommt, kann mit einer sauberen Abrechnung deshalb besser fahren als mit Bargeld in der Schürze. Genau an diesem Punkt will das Parlament die Regeln jetzt ändern.
Was 2026 beschlossen wurde und was offen ist
Das Parlament will freiwilliges Trinkgeld ganz von AHV und Steuern befreien. Die Motion 25.4578 von Ständerat Beat Rieder trägt den Titel «Das freiwillige Trinkgeld ist nicht Teil des Gehalts». Die Motion verlangt, dass Trinkgeld in Branchen, die es offiziell abgeschafft und den Service in die Preise eingerechnet haben, weder zum AHV-Lohn noch zum steuerbaren Einkommen zählt. Der Ständerat hat sie am 2. März 2026 angenommen, der Nationalrat am 14. September 2026 mit 125 zu 51 Stimmen bei 21 Enthaltungen (Mitteilung der Parlamentsdienste).
Der Bundesrat war dagegen. Er wollte stattdessen in der AHV-Verordnung genauer festlegen, was «wesentlich» heisst, und nur Trinkgeld erfassen, das offensichtlich einen erheblichen Teil des Lohns ausmacht und dem Arbeitgeber bekannt ist. Eine generelle Befreiung begünstige Missbräuche, schrieb er im Februar 2026. Nun muss er trotzdem eine Gesetzesänderung ausarbeiten. Einen Termin dafür hat er nicht genannt, bis dahin gilt das geltende Recht.
Für die Frage, wem das Trinkgeld gehört, ändert die Motion nichts. Geregelt werden die Abgaben, nicht das Eigentum. Wird sie umgesetzt, wäre Trinkgeld zwar abgabefrei, würde dann aber auch bei Arbeitslosigkeit, Unfall und Rente nicht mitzählen.
So gehst du vor, wenn Trinkgeld fehlt
Fang mit einer Frage an, nicht mit einem Vorwurf. Bitte um die Verteilregel in schriftlicher Form und um die Summe des Kartentrinkgelds für einen bestimmten Monat. Eine kurze Nachricht genügt:
Hallo, ich möchte gern verstehen, wie unser Trinkgeld verteilt wird. Kannst du mir die Regel schriftlich geben? Und wie viel Kartentrinkgeld ist im September eingegangen, und wie viel davon ging an Service und Küche? Danke dir!
Bleibt die Antwort aus oder geht die Rechnung nicht auf, hilft die Kontrollstelle für den L-GAV in Basel mit telefonischer Rechtsberatung. Auch die Gewerkschaften, die den Vertrag mit aushandeln, beraten ihre Mitglieder: die Hotel & Gastro Union, Unia und Syna. Halte fest, was du siehst: Kassenzettel mit Trinkgeld, deine Lohnabrechnungen, die Regel, die dir mündlich genannt wurde.
Zeit hast du, aber nicht unbegrenzt. Forderungen aus dem Arbeitsverhältnis verjähren nach fünf Jahren (Art. 128 Ziff. 3 OR). Kommt es zum Prozess, fallen bei arbeitsrechtlichen Streitigkeiten bis 30’000 Franken keine Gerichtskosten an (Art. 114 ZPO). Anwaltskosten sind davon nicht erfasst.
Die Trinkgeldregel gehört ins Vorstellungsgespräch
Am einfachsten ist der Streit, der gar nicht erst entsteht. Frag vor der Unterschrift, wie der Betrieb das Trinkgeld verteilt, wie oft er es auszahlt und wo es auf der Abrechnung steht. Eine klare, schnelle Antwort ist ein gutes Zeichen.
Dasselbe gilt für Saisonstellen in Hotels, bei denen du das Team erst am ersten Arbeitstag kennenlernst. Die Frage nach dem Schlüssel kostet dich im Gespräch eine Minute.
Weitere offene Stellen findest du nach Region, etwa in Bern oder im Kanton Luzern.
Häufige Fragen
- Gilt das auch für Hotels, Bars und Lieferdienste?
- Ja, soweit der L-GAV gilt. Er erfasst alle Betriebe, die gegen Bezahlung Gäste beherbergen oder Speisen und Getränke zum Konsum vor Ort verkaufen, und stellt Betriebe gleich, die fertig zubereitete Speisen ausliefern. Teilzeitangestellte und Aushilfen sind ausdrücklich eingeschlossen.
- Darf der Chef die Teamkasse für ein Personalessen ausgeben?
- Nicht allein. Laut SRF Kassensturz darf der Betrieb festlegen, dass das Trinkgeld allen zugutekommt, wie das gemeinsame Geld eingesetzt wird, entscheiden aber die Angestellten. Ein Teamessen oder ein Ausflug aus der Kasse ist also in Ordnung, wenn das Team einverstanden ist.
- Was ist ein Overtip?
- So heisst in Vorstössen im Parlament und in Antworten des Bundesrats das freiwillige Trinkgeld, das ein Gast über den Preis hinaus gibt. Der Begriff grenzt es vom früheren Bedienungsgeld ab, das bis in die 1970er-Jahre zum Preis dazukam und als Lohn galt. Heute ist im Gastgewerbe jedes Trinkgeld ein Overtip.
- Muss ich bar erhaltenes Trinkgeld in der Steuererklärung angeben?
- Das Bundesgesetz über die direkte Bundessteuer zählt Trinkgeld ausdrücklich zum steuerbaren Einkommen, die Praxis der Kantone unterscheidet sich aber. Bern besteuert, was im Lohnausweis steht oder sonst deklariert ist, Solothurn schreibt Trinkgeld unabhängig von der Höhe als steuerbar fest. Frag im Zweifel beim Steueramt deines Wohnkantons nach.