Pourboire en Suisse 2026 : à qui appartient-il dans la restauration ?
En bref
En Suisse, le pourboire appartient au personnel, pas à l’établissement. Comme le service est compris dans les prix depuis 1974, chaque franc laissé en plus est un cadeau du client à vous et à votre équipe. Votre employeur peut décider de la manière de le partager. Il ne peut ni le garder ni l’imputer sur votre salaire, même quand il arrive par carte.
Dans la pratique, ça ne marche pas partout. Les clients laissent chaque année près d’un milliard de francs de pourboires en Suisse, selon une enquête menée par la ZHAW pour la Banque Cler. Près de la moitié des employés de la restauration interrogés disent avoir déjà vu des pourboires versés en partie seulement, ou pas du tout. Nous vous montrons sur quoi vous pouvez vous appuyer, et nous répondons à la question que beaucoup ne se posent que trop tard : le pourboire compte-t-il pour l’AVS, les impôts et la rente ?
Pourquoi le pourboire appartient au personnel
Parce que c’est un cadeau, pas un salaire. Il n’existe pas de loi sur le pourboire, et le Code des obligations n’en parle même pas. La réponse vient de l’histoire de la branche. Jusque dans les années 1970, les clients payaient le service à part, sous forme de supplément sur le prix. Cette taxe de service était bel et bien un salaire. Depuis que le « service compris » s’est imposé, tout ce qu’un client donne en plus est facultatif.
Le Tribunal fédéral l’a constaté en 2019 dans une affaire fiscale : depuis que le service est compris dans le prix, le pourboire est une prestation volontaire du client et tient plutôt de la donation. L’intégrer au système de rémunération serait contraire au droit du travail (arrêt 2C_703/2017, consid. 3.2.3, en allemand). Le client fait donc un cadeau au personnel, pas au patron.
Un article de loi semble à première vue dire le contraire : l’art. 321b CO. Selon lui, vous devez remettre à votre employeur ce que vous recevez de tiers « pour lui » dans votre travail, notamment de l’argent. Or le pourboire n’est justement pas destiné à l’employeur, puisque le client a déjà payé le service avec le prix. C’est ainsi que nous lisons le droit, et la TVA suit la même ligne. En 2018, dans sa réponse au postulat 18.3790, le Conseil fédéral a écrit que la TVA est due sur les pourboires versés à l’employeur, mais pas sur ceux qui reviennent directement aux employés. Si le pourboire reste chez le patron, le fisc le traite comme son chiffre d’affaires.
Ce que cela signifie au quotidien, c’est la convention collective de la branche qui le dit.
Ce que dit la CCNT sur les pourboires
La Convention collective nationale de travail pour les hôtels, restaurants et cafés, la CCNT, y consacre une phrase : « Le système de rémunération ne peut en aucun cas inclure toute contribution spontanée de la clientèle (pourboires, par exemple). » C’est le texte de l’art. 9, chiffre 3. Le Conseil fédéral a déclaré la convention de force obligatoire et l’a prolongée en dernier lieu en février 2026, jusqu’en 2027. Elle s’applique ainsi, à quelques exceptions près, à tout établissement qui héberge des clients ou sert des repas et des boissons à consommer sur place, y compris aux employés à temps partiel et aux auxiliaires (art. 1), que l’établissement soit membre d’une association ou non.
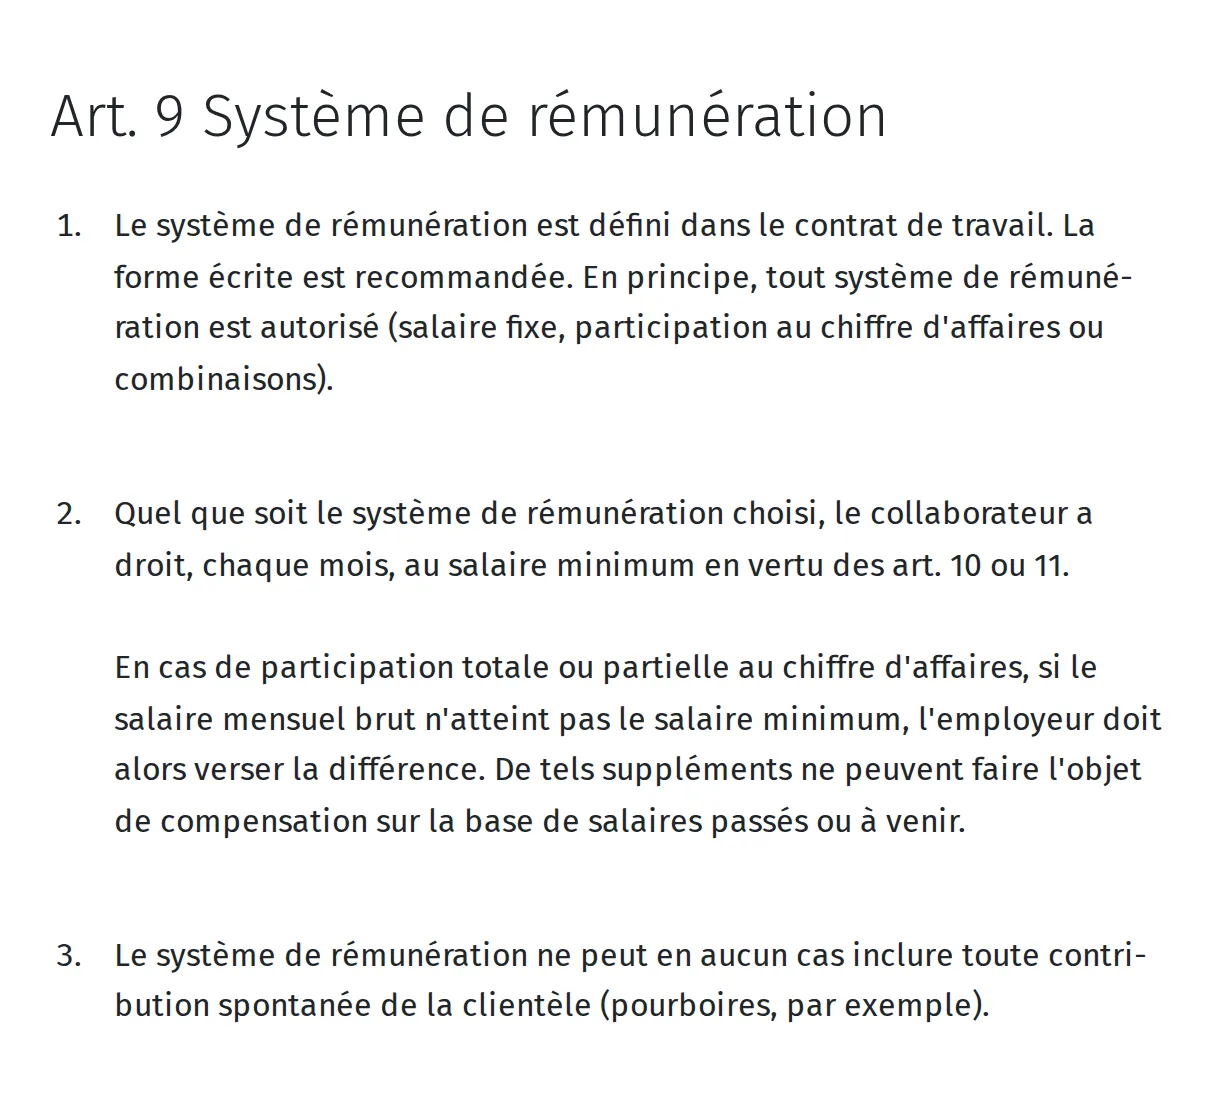
Concrètement, votre salaire doit être correct sans les pourboires. Votre employeur ne peut pas soutenir que les pourboires vous font atteindre le salaire minimum. Il ne peut pas vous verser un salaire fixe plus bas parce que votre poste rapporte beaucoup de pourboires, ni les inclure dans une participation au chiffre d’affaires. Sur sa page de questions et réponses, l’Office de contrôle de la CCNT répond d’un seul mot à la question « Le pourboire peut-il être considéré comme un élément du salaire ? » : « Non ».
La règle n’est pas nouvelle. En 2007 déjà, le Tribunal fédéral citait la même phrase dans sa version de 1998, dans une affaire qui en montre le revers. Nous y reviendrons plus bas. D’abord, la question qui provoque le plus de disputes dans les établissements.
Le patron peut-il partager les pourboires ?
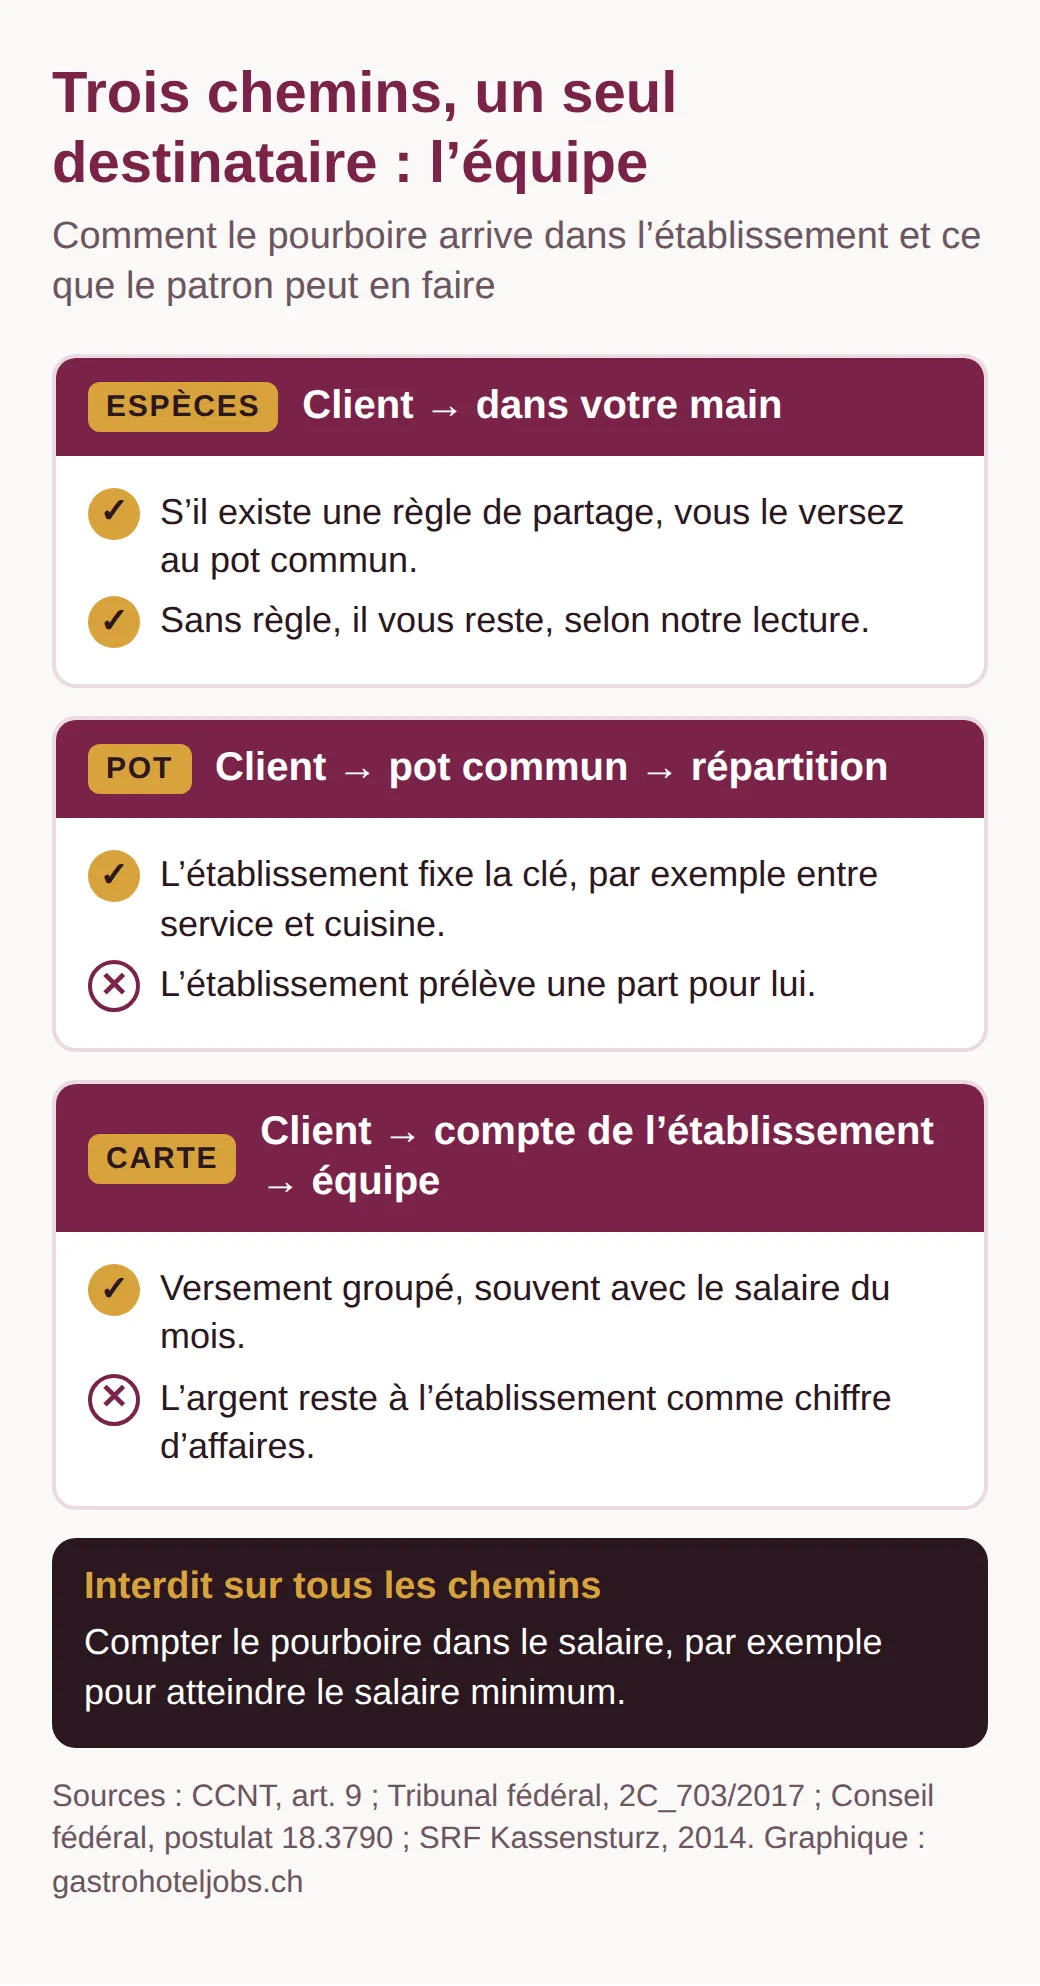
Oui. Un établissement peut décider que les pourboires vont dans un pot commun et sont répartis selon une clé, par exemple entre le service et la cuisine. Selon notre lecture, il s’appuie pour cela sur son droit d’établir des directives générales sur l’exécution du travail dans l’entreprise (art. 321d CO). L’émission alémanique Kassensturz de la SRF a rapporté que le Tribunal fédéral avait validé une règle selon laquelle le pourboire profite à tous les employés (reportage de 2014, en allemand). Le reportage ne donne pas de numéro d’arrêt. Toujours selon la SRF, les employés doivent être associés à la règle. Et la limite reste la même : l’argent doit arriver au personnel.
Si une telle règle existe, les billets qu’un client vous glisse dans la main vont eux aussi au pot commun. Les empocher quand même viole votre devoir de fidélité, selon la SRF, et vous expose à un avertissement ou à un licenciement. S’il n’y a pas de règle, il n’y a personne à qui vous devriez les remettre. Le cadeau reste alors à la personne à qui le client l’a fait. C’est ainsi que nous comprenons le caractère de donation décrit par le Tribunal fédéral ; nous ne connaissons pas d’arrêt sur cette question précise.
Le partage est presque partout la règle. Dans l’enquête de la ZHAW, les employés indiquent que dans 95 % des établissements, la cuisine ou d’autres secteurs reçoivent aussi une part. Plus de la moitié des établissements partagent selon des pourcentages fixes, et en moyenne 75 % ou plus restent au service.
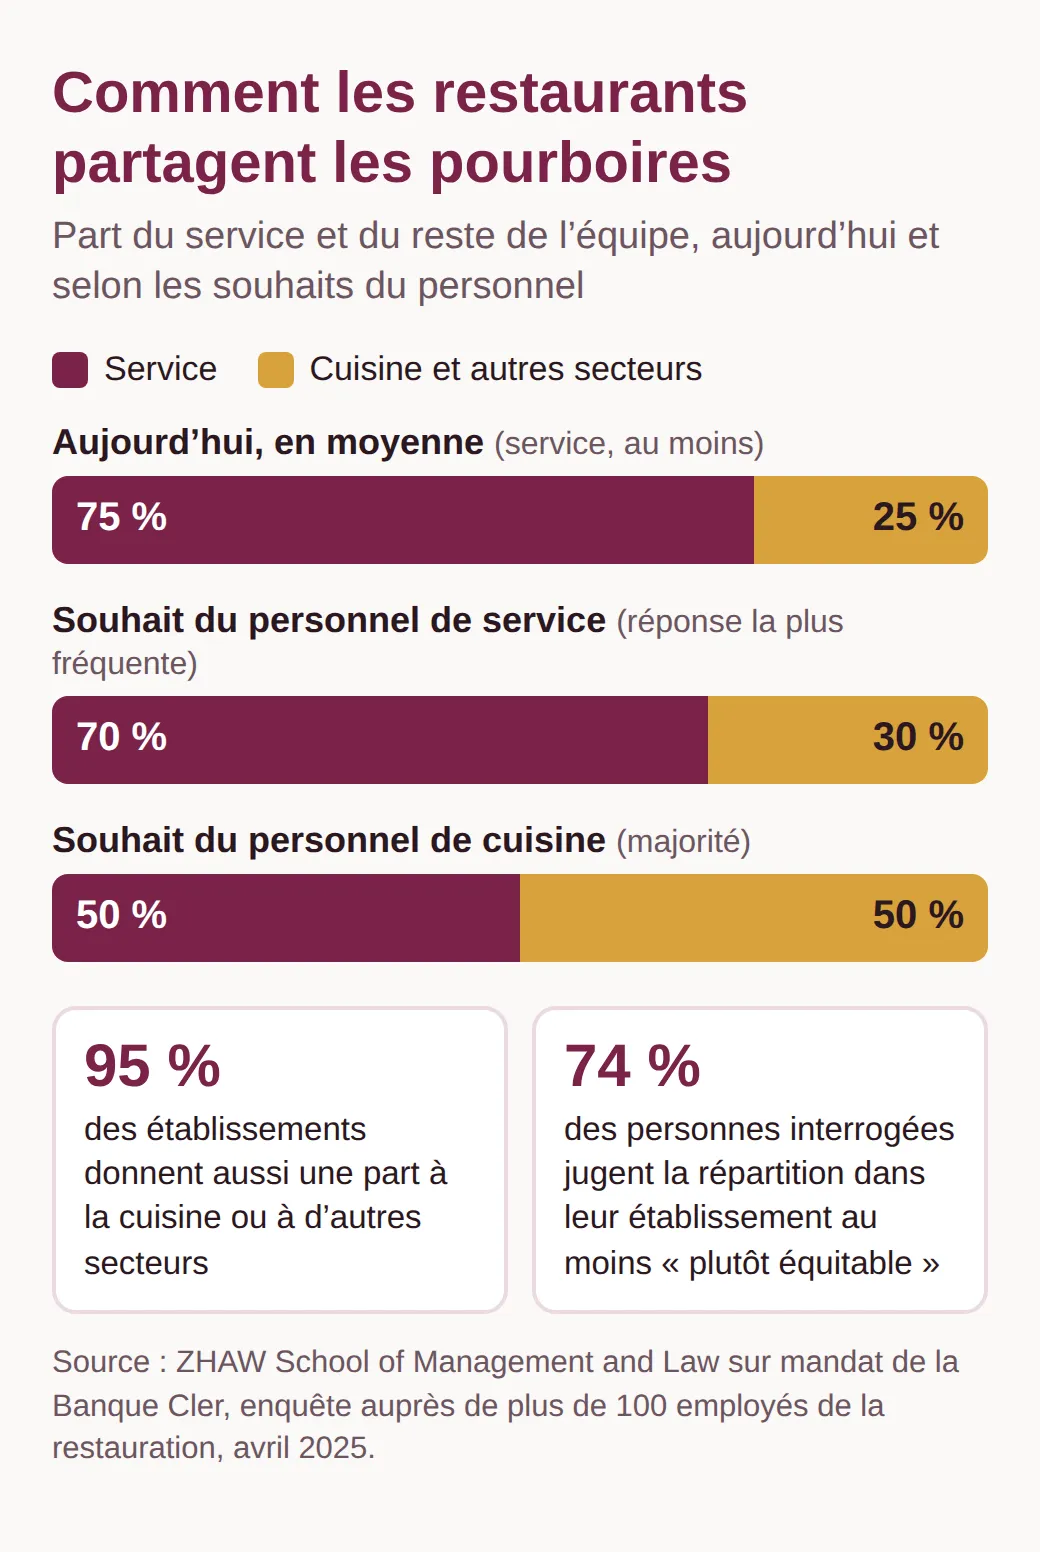
Le service et la cuisine ne s’entendent pas sur la bonne clé. Le personnel de cuisine trouve en majorité un partage 50/50 équitable, le service préfère 70/30. Le service céderait donc plutôt un peu plus qu’il ne le fait aujourd’hui en moyenne. Les clients aussi sont partagés : 90 % veulent récompenser la personne qui les a servis, mais 40 % seulement souhaitent qu’elle reçoive tout. Presque personne ne veut que l’établissement ou le propriétaire en touche une part.
C’est finalement l’établissement qui choisit la clé. L’important, c’est que vous la connaissiez. La ZHAW recommande de mettre la règle par écrit, dans le contrat de travail ou dans le règlement d’entreprise. Ce que l’établissement n’a pas le droit de faire de cet argent, en revanche, se dit vite.
L’employeur peut-il garder les pourboires ?
Non, pas même une partie. Il peut gérer le pot commun, il ne peut rien garder. Cela vaut pour toutes les manières dont le pourboire devient discrètement l’argent de l’établissement : quand il paie des salaires, complète le salaire minimum, alimente une « part de la maison » ou bouche un trou dans la caisse. Pour le manco de caisse, Kassensturz a répondu sans détour, en allemand : le patron ne peut pas couvrir un manco avec le pot des pourboires, parce que cet argent appartient aux employés. Selon la même émission, vous ne répondez d’un manco que si vous avez été négligent, et alors personnellement, pas toute l’équipe avec son pot commun.
La manière dont l’établissement gère le pot le regarde. Vous pouvez en revanche attendre qu’il le fasse de façon transparente. On le voit le mieux avec le pourboire qui ne passe jamais en espèces sur le comptoir.
Pourboire par carte : à qui revient l’argent sur le compte ?
Au personnel, exactement comme les espèces. Techniquement, un pourboire par carte arrive d’abord sur le compte de l’établissement, avec le montant de l’addition. Juridiquement, cela ne change rien : le client voulait faire un cadeau au personnel, l’établissement doit donc lui reverser l’argent. Selon l’enquête de la ZHAW, les pourboires sont le plus souvent versés une fois par mois, avec le décompte de salaire.
La carte a un avantage pour vous. Le Conseil fédéral a relevé en 2018 que les pourboires payés électroniquement peuvent être « imputés plus précisément à la personne qui fournit le service, plus aisément documentés et mieux chiffrés ». Vous pouvez donc demander combien de pourboires par carte sont arrivés en un mois et comment ils ont été répartis. Votre employeur doit de toute façon vous remettre un décompte de salaire (art. 323b CO). Si le pourboire passe par là, veillez à ce qu’il figure sur une ligne à part et ne disparaisse pas dans le salaire.
Ni la loi ni la CCNT ne disent si l’établissement peut déduire du pourboire une part des frais de carte, et nous n’avons pas trouvé d’arrêt à ce sujet. Si votre établissement retient quelque chose, cela doit figurer dans la règle écrite, pour que vous puissiez refaire le calcul. Mais un pourboire visible sur le décompte soulève une nouvelle question : devient-il alors un salaire ?
Le pourboire compte-t-il comme salaire pour l’AVS et les impôts ?
Le plus souvent non, mais pas toujours. La loi sur l’AVS ne compte les pourboires dans le salaire que « s’ils représentent un élément important de la rémunération du travail » (art. 5, al. 2, LAVS). Pour la restauration, les directives de l’Office fédéral des assurances sociales sur le salaire déterminant (n° 2044 ss) resserrent encore le cadre : comme la branche a officiellement supprimé les pourboires, la caisse de compensation peut partir du principe qu’ils ne sont plus donnés qu’en quantité insignifiante. « Les cas qui dérogeraient manifestement à ce qui précède demeurent réservés. » Pour les établissements qui ne sont pas membres de l’association faîtière, la caisse estime les pourboires au cas par cas. C’est du moins ce que dit la version allemande des directives ; la version française ne vise ici que les « salons et instituts ».
La loi ne dit pas ce que signifie « important ». En 2024, dans une réponse au Grand Conseil, le Conseil-exécutif bernois a écrit que, selon les usages de l’hôtellerie-restauration, les pourboires sont jugés importants à partir de 10 % du salaire. Il s’appuyait sur un renseignement de l’OFAS rapporté par une revue spécialisée. Pour un salaire mensuel de 4’500 francs, cela ferait 450 francs de pourboires par mois. En novembre 2024, dans sa réponse à la motion 24.4202, le Conseil fédéral a décrit la pratique ainsi : des cotisations ne sont prélevées sur les pourboires qu’à titre exceptionnel, lorsqu’ils figurent dans la comptabilité de l’employeur et représentent manifestement une part importante du salaire. Selon le Tribunal fédéral, le pourboire doit en outre être vérifiable pour compter comme salaire.
Pour les impôts, le point de départ est plus strict. La loi sur l’impôt fédéral direct cite expressément les pourboires parmi les revenus imposables. Dans les faits, la pratique suit pourtant l’AVS, selon le Conseil fédéral. Le guide d’établissement du certificat de salaire ne demande de déclarer les pourboires au chiffre 7 que s’ils constituent une part substantielle du salaire. Ce qui se passe ensuite dans votre déclaration d’impôt dépend du canton :
| Où | Ce qui s’applique |
|---|---|
| AVS, AI, APG | salaire seulement si le pourboire en est un élément important |
| Certificat de salaire | à déclarer seulement s’il est substantiel (chiffre 7) |
| Canton de Berne | impose ce qui figure au certificat ou a été déclaré, sans forfait |
| Canton de Soleure | imposable quel que soit le montant |
| Impôt à la source | pourboire en règle générale évalué selon les normes de l’AVS |
Selon le Conseil fédéral (2018), les administrations fiscales cantonales ajoutent souvent un forfait modéré, propre à la branche, quand le pourboire n’est pas prouvé. Berne y renonce expressément. La position de Soleure figure dans le manuel fiscal du canton (Steuerbuch, en allemand uniquement), dans sa version de juin 2026. Si vous êtes imposé à la source, par exemple avec un permis B, retenez l’art. 84, al. 3, LIFD : les pourboires y sont en règle générale évalués selon les normes de l’AVS, et selon l’art. 88 LIFD, l’employeur doit prélever l’impôt correspondant auprès de vous. On pourrait y voir une bonne raison de garder le pourboire aussi invisible que possible. Une affaire jugée par le Tribunal fédéral montre pourquoi ce peut être une erreur.
Ce qui vous manque quand le pourboire n’apparaît nulle part
Une sommelière travaillait depuis 1986 dans le même restaurant. En avril 2000, elle est tombée malade et est restée ensuite en incapacité totale de travail ; l’AI lui a accordé une rente entière. Elle était en litige avec la caisse de pension de son employeur sur ce qu’elle aurait gagné sans la maladie. Elle faisait valoir qu’au salaire prévu par son contrat s’ajoutaient en moyenne au moins 1’100 francs de pourboires par mois ; dans sa demande en justice, elle parlait même de 1’500 francs.
Le Tribunal fédéral l’a déboutée en janvier 2007 (arrêt B 83/06, consid. 7, en allemand). Les montants n’étaient pas prouvés, et on ne voyait pas comment ils pourraient l’être. Le Tribunal a renvoyé aux directives de l’AVS, à l’interdiction inscrite dans la CCNT et à un principe : il n’est pas admissible que des revenus importants échappent aux cotisations, puis soient invoqués en cas de sinistre face à l’assurance-accidents ou à la caisse de pension.
La leçon dépasse la caisse de pension. L’assurance-chômage calcule sur la base du salaire AVS (art. 23 LACI), l’assurance-accidents en principe aussi. Un pourboire jamais décompté ne compte donc ni pour les indemnités journalières ni pour la rente. Si vous recevez beaucoup de pourboires, un décompte en règle peut ainsi vous servir davantage que des billets dans la poche du tablier. C’est précisément sur ce point que le Parlement veut maintenant changer les règles.
Ce qui a été décidé en 2026 et ce qui reste ouvert
Le Parlement veut exonérer entièrement le pourboire facultatif de l’AVS et des impôts. La motion 25.4578 du conseiller aux États Beat Rieder s’intitule « Le pourboire facultatif ne fait pas partie du salaire ». Elle demande que, dans les branches qui ont officiellement supprimé les pourboires et intégré le service dans les prix, ces pourboires ne comptent ni dans le salaire AVS ni dans le revenu imposable. Le Conseil des États l’a adoptée le 2 mars 2026, le Conseil national le 14 septembre 2026, par 125 voix contre 51 et 21 abstentions (communiqué des Services du Parlement, en allemand).
Le Conseil fédéral y était opposé. Il voulait plutôt préciser dans le règlement sur l’AVS ce que signifie « important », et ne soumettre aux cotisations que les pourboires qui constituent manifestement un élément substantiel du salaire et sont connus de l’employeur. Une exemption générale risquerait d’ouvrir la porte à des abus, écrivait-il en février 2026. Il doit maintenant tout de même préparer une modification de la loi. Il n’a pas donné de calendrier ; d’ici là, le droit actuel s’applique.
La motion ne change rien à la question de savoir à qui appartient le pourboire. Elle règle les cotisations et les impôts, pas la propriété. Si elle est mise en œuvre, le pourboire serait certes exonéré, mais il ne compterait plus non plus en cas de chômage, d’accident ou pour la rente.
Que faire si des pourboires manquent
Commencez par une question, pas par un reproche. Demandez la règle de répartition par écrit et le total des pourboires par carte pour un mois précis. Un court message suffit :
Bonjour, j’aimerais comprendre comment nos pourboires sont répartis. Pourriez-vous me donner la règle par écrit ? Et combien de pourboires par carte sont arrivés en septembre, et quelle part est allée au service et à la cuisine ? Merci d’avance !
Si la réponse ne vient pas ou si le compte n’y est pas, l’Office de contrôle de la CCNT, à Bâle, vous offre des conseils juridiques par téléphone. Les syndicats qui négocient la convention conseillent également leurs membres : Hotel & Gastro Union, Unia et Syna. Gardez une trace de ce que vous voyez : tickets de caisse avec pourboire, vos décomptes de salaire, la règle qu’on vous a donnée oralement.
Vous avez du temps, mais pas indéfiniment. Les créances découlant des rapports de travail se prescrivent par cinq ans (art. 128, ch. 3, CO). En cas de procès, les litiges de droit du travail jusqu’à 30’000 francs se déroulent sans frais judiciaires (art. 114 CPC). Les frais d’avocat ne sont pas compris.
Demandez la règle des pourboires dès l’entretien d’embauche
Le meilleur litige est celui qui n’éclate jamais. Avant de signer, demandez comment l’établissement répartit les pourboires, à quelle fréquence il les verse et où ils figurent sur le décompte. Une réponse claire et rapide est bon signe.
Il en va de même pour les postes saisonniers dans l’hôtellerie, où vous ne faites connaissance avec l’équipe que le premier jour de travail. Demander la clé de répartition pendant l’entretien vous prend une minute.
Vous trouverez d’autres offres par région, par exemple à Genève ou dans le canton de Vaud.
Questions fréquentes
- Ces règles valent-elles aussi pour les hôtels, les bars et la livraison de repas ?
- Oui, dans la mesure où la CCNT s’applique. Elle couvre tous les établissements qui, contre paiement, hébergent des personnes ou servent des repas et des boissons à consommer sur place, et elle y assimile ceux qui livrent des repas prêts à la consommation. Les employés à temps partiel et les auxiliaires sont expressément inclus.
- Le patron peut-il payer un repas d’équipe avec le pot commun ?
- Pas seul. Selon l’émission Kassensturz de la SRF, l’établissement peut décider que le pourboire profite à tout le personnel, mais c’est aux employés de décider comment utiliser l’argent mis en commun. Un repas ou une sortie d’équipe payés avec le pot sont donc possibles si l’équipe est d’accord.
- Le service est-il compris dans les prix en Suisse ?
- Oui, dans la restauration depuis 1974. Avant, une taxe de service s’ajoutait au prix et servait de salaire au personnel. Depuis, tout ce que vous laissez en plus est un pourboire facultatif, le terme employé par le Parlement et le Conseil fédéral : il n’est pas dû et ne remplace aucun salaire.
- Faut-il déclarer aux impôts les pourboires reçus en espèces ?
- La loi sur l’impôt fédéral direct range expressément les pourboires dans le revenu imposable, mais la pratique varie selon les cantons. Berne impose ce qui figure sur le certificat de salaire ou a été déclaré d’une autre manière, Soleure tient les pourboires pour imposables quel que soit leur montant. En cas de doute, renseignez-vous auprès de l’administration fiscale de votre canton de domicile.